Mécénat, achat ou commande d’art textile : quel dispositif choisir pour engager votre entreprise dans l’art contemporain ?
Mécénat, achat ou commande d’art textile : quel dispositif choisir pour engager votre entreprise dans l’art contemporain ?
Faire entrer l’art contemporain dans l’entreprise peut répondre à des ambitions très différentes : constituer une collection, soutenir la création, donner une identité singulière à un lieu, engager une démarche culturelle ou RSE, ou encore associer l’image de l’entreprise à un projet artistique.
Dans le domaine de l’art textile contemporain, ces possibilités prennent une dimension particulière. Une œuvre textile peut être acquise et exposée dans un siège social, mais elle peut aussi être imaginée pour un espace précis : hall, salle de conseil, hôtel, restaurant, espace d’accueil, lieu patrimonial ou environnement de travail.
Avant de parler de fiscalité de l’art en entreprise, la première question est donc simple : que souhaitez-vous réellement faire ?
Acheter une œuvre ? Soutenir un projet culturel ? Bénéficier d’une visibilité associée à un événement ? Ou demander à un artiste de créer une pièce spécialement pour votre entreprise ?
Ces intentions correspondent à des cadres différents : achat d’art contemporain, mécénat artistique d’entreprise, sponsoring culturel ou commande artistique.
Bien les distinguer permet de construire un projet cohérent sur les plans artistique, contractuel, comptable et fiscal.
Commencer par l’objectif réel de l’entreprise
La fiscalité ne devrait pas déterminer seule la forme du projet. Le point de départ est l’usage que l’entreprise souhaite faire de son engagement dans l’art contemporain, et quelles valeurs entrent en écho avec son image de marque.
Vous souhaitez posséder une œuvre : l’achat d’art contemporain
Dans ce premier cas, l’entreprise devient propriétaire d’une œuvre existante.
Elle peut acheter directement auprès de l’artiste ou passer par une galerie ou un autre intermédiaire du marché de l’art.
Dans le cas d’un achat d’art contemporain, plusieurs paramètres doivent être anticipés par les entreprises, au-delà du choix esthétique :
- dimensions de l’œuvre ;
- matériaux utilisés ;
- conditions d’accrochage ;
- exposition à la lumière ;
- entretien et conservation ;
- transport et installation ;
- assurance ;
- éventuelles contraintes de sécurité dans un établissement recevant du public.
L’acquisition est particulièrement adaptée lorsqu’une entreprise souhaite constituer ou enrichir une collection d’art contemporain, installer durablement une œuvre dans ses locaux ou développer un patrimoine artistique.
La dimension fiscale peut entrer dans la réflexion, mais elle doit être analysée au cas par cas avec le service comptable ou fiscal.
L’achat d’une œuvre et le mécénat sont deux opérations juridiquement distinctes : l’acquisition ne doit donc pas être présentée automatiquement comme une opération de « défiscalisation » !
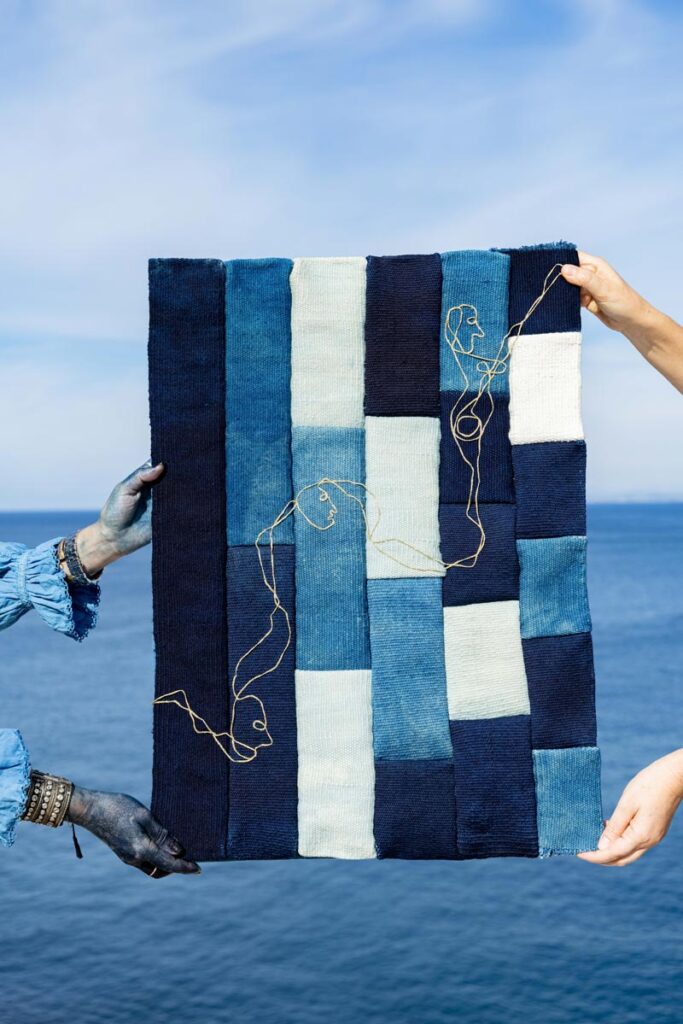
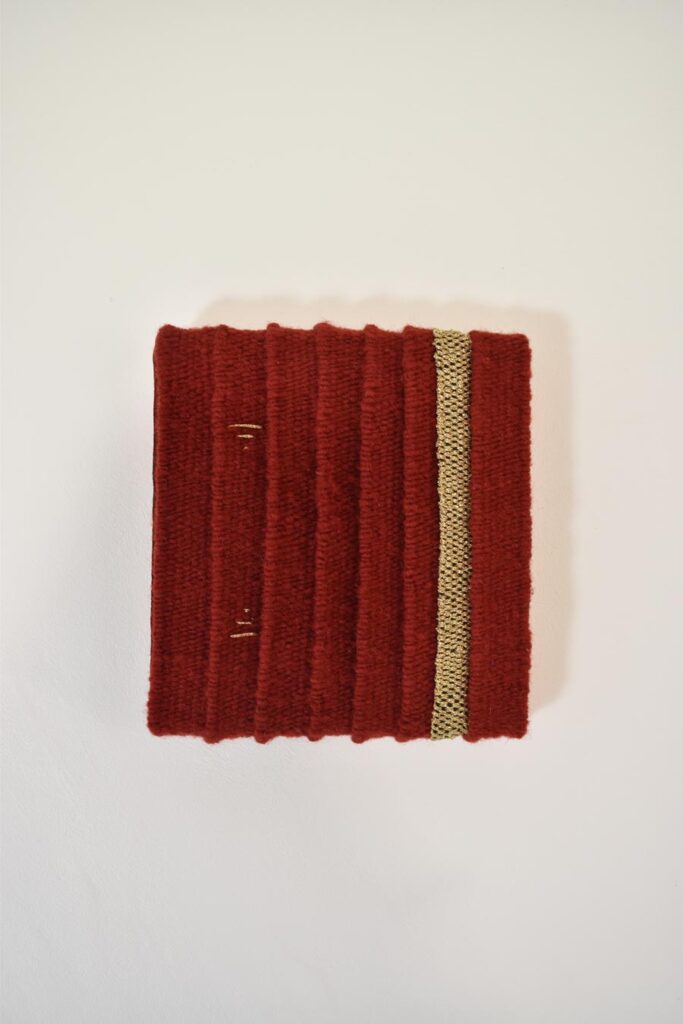
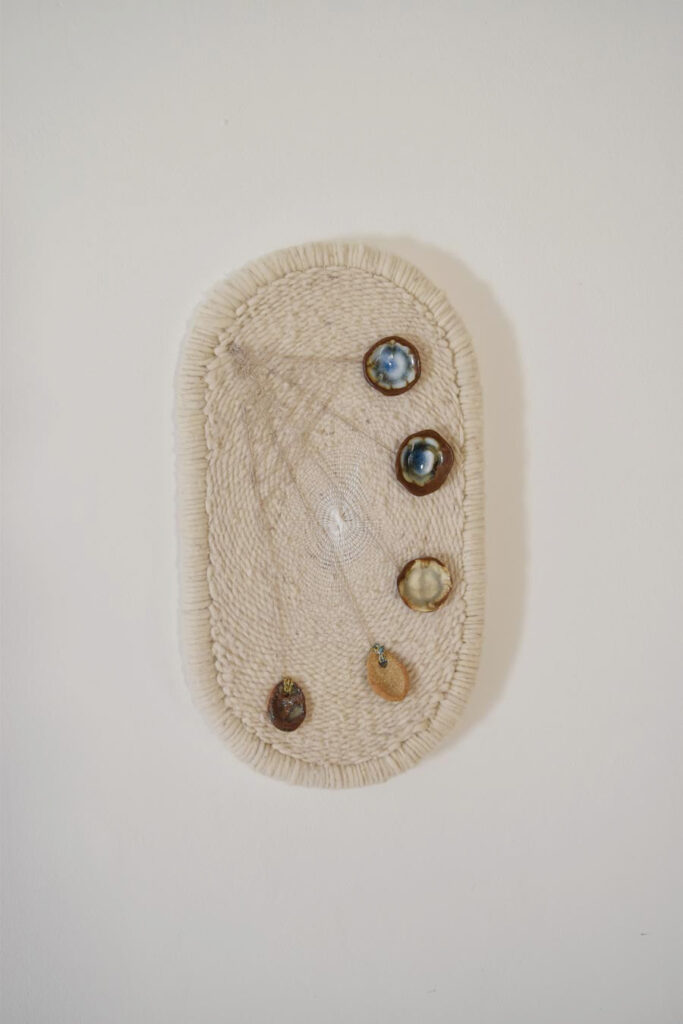
Les œuvres disponibles de Candice Aubert-Dhô se retrouvent dans l’espace éponyme :
Vous souhaitez soutenir une initiative d’intérêt général : le mécénat artistique d’entreprise
Le mécénat artistique d’entreprise répond à une autre logique : celle du soutien.
Il peut prendre la forme d’un apport financier, d’un soutien en nature ou, dans certaines situations, de compétences mises à disposition d’un organisme éligible.
L’entreprise mécène intervient alors au bénéfice d’une œuvre ou d’un organisme d’intérêt général. Le mécénat d’un artiste en individuel n’est pas possible. Le principe essentiel est l’absence de contrepartie commerciale disproportionnée.
Une entreprise peut par exemple choisir de soutenir :
- une exposition consacrée à l’art textile ;
- une résidence artistique ;
- un programme culturel porté par une structure éligible ;
- un projet de transmission de savoir-faire ;
- une initiative associant création contemporaine et territoire.
Le mécénat peut, sous certaines conditions, ouvrir droit à une réduction d’impôt. Mais le fait de financer directement le travail d’un artiste ne suffit pas, en soi, à qualifier une opération de mécénat. La qualité du bénéficiaire et les conditions de l’opération doivent être examinées.
Le cadre doit donc être sécurisé en amont avec la structure bénéficiaire et les conseils de l’entreprise.
Vous recherchez une visibilité clairement identifiable : le sponsoring culturel
Le sponsoring culturel, également appelé parrainage, change encore de logique.
Ici, l’entreprise apporte un financement ou des moyens en échange de contreparties qui ont une valeur commerciale : visibilité de marque, présence dans une campagne, communication événementielle, invitations ou opérations de relations publiques, selon ce qui est défini contractuellement.
La frontière avec le mécénat est essentielle.
Lorsque les contreparties deviennent proportionnées à l’engagement financier et répondent à un objectif publicitaire ou commercial, l’opération relève davantage du sponsoring que du mécénat.
Le sponsoring culturel peut donc être pertinent lorsqu’une entreprise cherche à :
- développer sa notoriété ;
- associer sa marque à un univers artistique ;
- communiquer auprès de clients ou partenaires ;
- accompagner un événement culturel offrant une visibilité déterminée.
Il faut alors assumer ce caractère commercial et construire le contrat et la relation avec l’artiste en conséquence.
Vous souhaitez une œuvre pensée pour un lieu : la commande artistique
La commande artistique est souvent particulièrement adaptée à l’art textile.
Elle permet de partir non d’une œuvre déjà existante, mais d’un espace, d’une architecture, d’un contexte ou d’une intention pour imaginer une création originale.
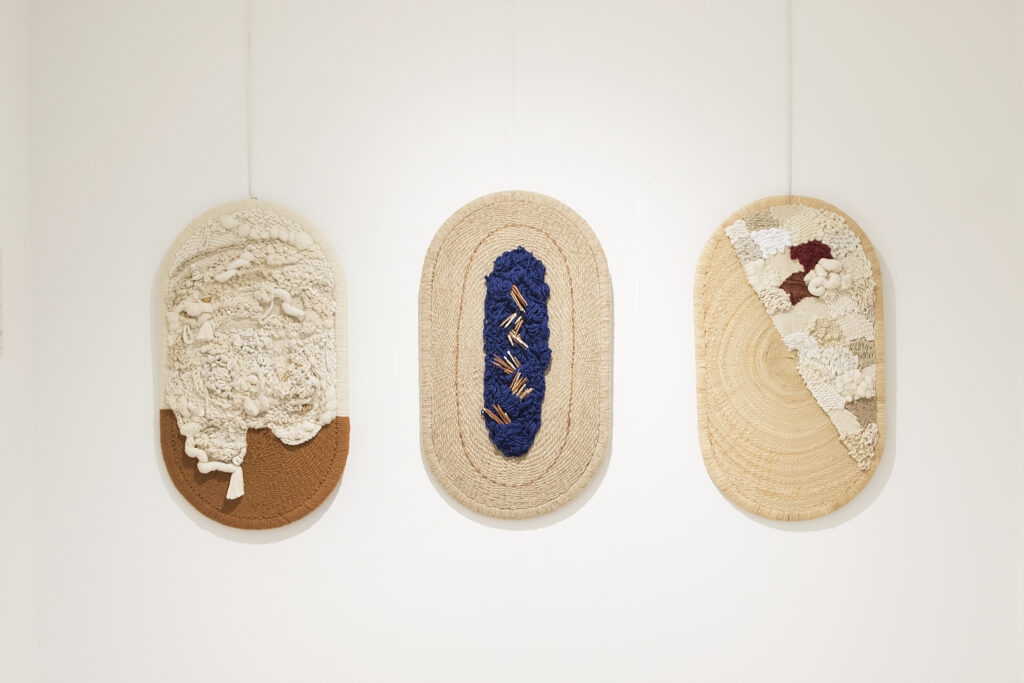
Une entreprise peut, par exemple, commander une œuvre textile monumentale pour un hall, une installation suspendue, une pièce murale, un dispositif destiné à accompagner l’architecture intérieure ou un ensemble d’œuvres répondant à l’identité d’un lieu.
La relation avec l’artiste implique alors une phase de conception qui va prendre en compte les paramètres essentiels pour le lieu.
Le projet peut intégrer :
- une visite du site ;
- l’analyse de l’architecture et des contraintes techniques ;
- une proposition artistique ;
- le choix des matières, couleurs et formats ;
- la réalisation de prototypes ou d’échantillons si nécessaire ;
- la fabrication ;
- le transport ;
- l’installation.
La commande nécessite également de traiter contractuellement des questions essentielles telles que le prix, les délais, les différentes phases de validation, les conditions d’installation ainsi que les droits d’auteur et les droits de reproduction ou de communication.
Achat, mécénat, sponsoring ou commande : tableau comparatif
| Dispositif | Objectif principal | L’entreprise devient propriétaire ? | Contrepartie commerciale | Point de vigilance |
| Achat d’une œuvre | Acquérir et exposer une œuvre existante | Oui | Non nécessaire | Comptabilisation, provenance, assurance, conservation et fiscalité |
| Mécénat artistique | Soutenir une action ou une structure d’intérêt général éligible | Pas nécessairement | Limitée et non disproportionnée | Vérifier l’éligibilité du bénéficiaire et le régime fiscal applicable |
| Sponsoring culturel | Obtenir de la visibilité ou des retombées commerciales | Pas nécessairement | Oui | Définir précisément les prestations et contreparties |
| Commande artistique | Créer une œuvre originale adaptée à un projet ou à un lieu | Selon le contrat | Pas nécessairement | Contrat, budget, calendrier, installation et droits d’auteur |
Ce tableau permet une première orientation, mais certaines opérations peuvent être plus complexes.
Ainsi, une entreprise peut acquérir une œuvre tout en menant parallèlement une politique de mécénat. Elle peut également passer commande auprès d’un artiste dans le cadre d’un projet culturel plus large.
L’important est de ne pas mélanger les qualifications juridiques et fiscales simplement parce qu’elles appartiennent au même projet artistique.
Pour le cas de Candice Aubert-Dhô, un échange en direct est le bienvenue afin de pouvoir définir le besoin exact de l’entreprise : création artistique ou bien réalisation artisanale à la demande ?
Quels documents prévoir pour un projet d’art textile en entreprise ?
L’art textile engage parfois des contraintes spécifiques liées aux dimensions, aux matériaux et aux conditions d’installation. Le dossier doit donc articuler l’artistique, le technique et le contractuel.
Pour l’achat d’une œuvre
Il peut notamment être nécessaire de réunir :
- facture ;
- certificat d’authenticité ;
- informations sur les matériaux et techniques ;
- dimensions et caractéristiques de l’œuvre ;
- recommandations d’installation et de conservation ;
- conditions de transport ;
- éléments nécessaires à l’assurance.
Pour une commande artistique
Le projet demande généralement un cadre plus développé :
- présentation ou note d’intention artistique ;
- devis détaillé ;
- contrat de commande ;
- calendrier de conception et de production ;
- modalités de validation ;
- contraintes techniques du lieu ;
- conditions de transport et d’installation ;
- responsabilités de chaque partie ;
- conditions relatives aux droits d’auteur et aux utilisations de l’image de l’œuvre.
Plus la création est intégrée à l’architecture, plus le dialogue en amont devient important.
Les précédentes expériences professionnelles de Candice Aubert-Dhô en entreprise en tant que responsable de projet, lui permettent de mettre les commandes sur-mesure au cœur de son action artistiques pour les entreprises : rétroplanning, cahier des charges et respect des délais font partie des fondamentaux.
Quels interlocuteurs associer au projet ?
Une démarche réussie suppose souvent de réunir plusieurs expertises.
L’artiste
Dans une commande, il ne s’agit pas simplement de sélectionner un objet décoratif. L’artiste apporte une démarche, un langage plastique et une connaissance de la matière.
Le dialogue doit lui laisser un véritable espace de création tout en explicitant les contraintes réelles du projet.
La galerie
Lorsqu’elle représente l’artiste, la galerie peut intervenir dans la sélection des œuvres, leur acquisition, la contractualisation, le transport ou l’installation selon ses missions.
Le curateur ou conseiller artistique
Pour une entreprise qui souhaite construire une politique culturelle cohérente, un curateur ou un conseil artistique peut aider à définir une ligne, sélectionner les artistes et inscrire les acquisitions ou commandes dans une vision de long terme.
L’expert-comptable et le conseil fiscal
Ils interviennent pour qualifier la transaction, déterminer son traitement comptable et vérifier l’applicabilité d’un éventuel régime fiscal.
Cette validation est particulièrement importante lorsqu’un projet est présenté comme relevant du mécénat.
Fiscalité de l’art en entreprise : se méfier du mot « défiscalisation »
Faire entrer l’art dans une entreprise peut, dans certaines situations prévues par la législation, bénéficier de dispositifs fiscaux.
Mais présenter l’achat d’art contemporain comme une méthode automatique pour l’entreprise de « défiscalisation » est réducteur et peut être trompeur.
Les règles diffèrent selon la nature de l’opération, la situation fiscale de l’entreprise, le bénéficiaire, les caractéristiques de l’œuvre et les conditions dans lesquelles elle est acquise, commandée ou présentée.
En matière de mécénat, par exemple, la réglementation prévoit une réduction d’impôt pour certaines entreprises réalisant des dons au profit d’organismes éligibles, sous réserve du respect de différentes conditions. Le mécénat implique notamment que les contreparties reçues ne soient pas disproportionnées par rapport au don.
Le bon réflexe consiste donc à définir le projet artistique d’abord, puis à faire valider son traitement comptable et fiscal avant tout engagement définitif.
Conclusion ? Partir du projet artistique avant de choisir le cadre fiscal
Une entreprise qui souhaite s’engager dans l’art textile contemporain dispose donc de plusieurs voies. Acheter, soutenir, sponsoriser et commander ne répondent ni au même objectif ni aux mêmes règles.
L’enjeu n’est pas de chercher immédiatement le dispositif fiscal le plus avantageux, mais de commencer par une question plus structurante : quelle relation souhaitez-vous construire avec l’art et avec l’artiste ?
Pour une entreprise qui souhaite installer durablement une œuvre, l’acquisition peut être la solution naturelle.
Pour soutenir l’écosystème culturel et une initiative d’intérêt général, le mécénat peut être étudié.
Pour rechercher une visibilité mesurable, le sponsoring offre un cadre plus cohérent
Enfin, lorsqu’un lieu, une architecture ou une histoire doivent devenir le point de départ de l’œuvre, la commande ouvre un véritable dialogue avec l’artiste.
Dans le domaine textile, cette dernière approche permet notamment de créer des œuvres qui prennent en compte la matière, l’échelle, la lumière et l’architecture du lieu dès leur conception.
Vous envisagez l’acquisition ou la commande d’une œuvre textile pour votre entreprise ?
Un échange de cadrage permet d’identifier la forme artistique la plus adaptée à votre espace, à vos objectifs et à votre budget, avant de soumettre le projet à vos interlocuteurs comptables et fiscaux.
Planifier un échange de cadrage pour définir votre projet d’art textile ?
Laisser un commentaire